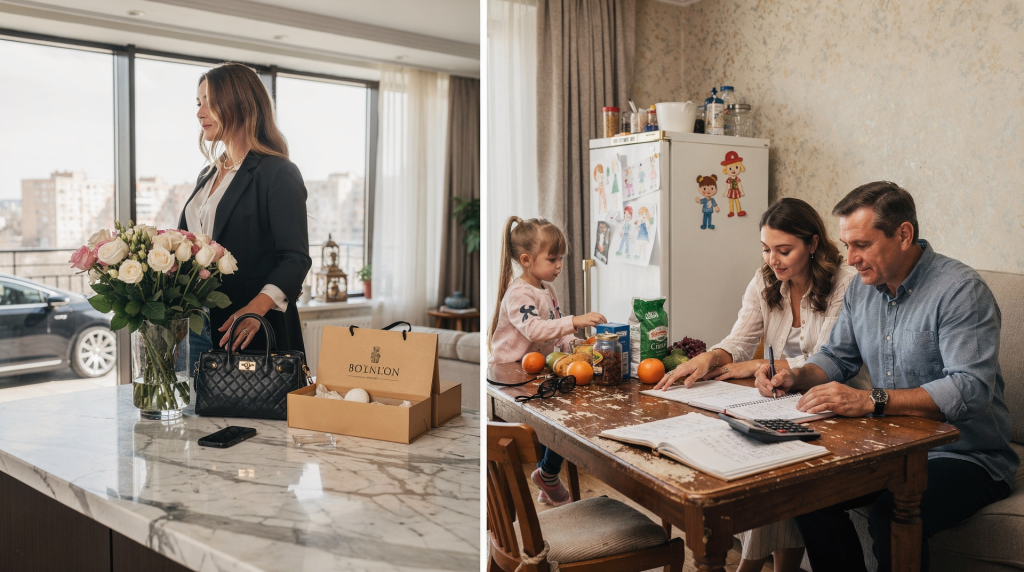
Когда говорят о «жизни звезды», имеют в виду не только высокий доход, но и высокие ежемесячные расходы. Сравнение с бюджетом обычной семьи особенно наглядно: у знаменитости те же статьи — жильё, еда, транспорт, здоровье, одежда, отдых, персонал, — но каждая в разы дороже. В России в 2026 году средняя семья тратит около 89 тыс. рублей в месяц, при этом основные деньги уходят на продукты, товары первой необходимости, ЖКУ и транспорт. Для комфортной жизни в крупном городе эта сумма часто поднимается до 120–160 тыс. рублей и выше. Как финансовый аналитик, я часто вижу, что заёмщики с ипотекой пытаются оценить свой бюджет в сравнении с «красивой» жизнью, не понимая, что звёздные расходы включают огромные скрытые обязательства. Этот разбор помогает увидеть реальную структуру затрат и понять, почему контроль над постоянными платежами критичен.
Почему вообще полезно сравнивать звёздный и семейный бюджет
Сопоставлять бюджет звезды и обычной семьи полезно не для того, чтобы удивиться цифрам. Это трезвый финансовый анализ, который позволяет понять:
- сколько на самом деле стоит «комфорт» — не в красивой картинке, а в реальных цифрах;
- какие статьи бюджета быстрее всего раздуваются при росте дохода;
- почему высокий заработок ещё не гарантирует свободу, если расходы растут синхронно.
Для читателя это ещё и ориентир. Мы часто думаем, что у людей с большими доходами деньги «заканчиваются только потому, что их много тратят на роскошь». На практике структура бюджета у них вполне бытовая: жильё, персонал, питание, транспорт, здоровье, обучение, налоги, благотворительность, расходы на детей и непредвиденные траты. Просто суммарные чеки в каждой категории иные. В своей практике я сталкивался с клиентами, которые, получив серьёзное повышение дохода, начинали тратить на «жизнь» как звезда — и через год обнаруживали, что их долговая нагрузка выросла быстрее, чем накопления. Это классический сценарий, когда масштабируются не только доходы, но и привычки.
Из чего складывается бюджет звезды
Если разложить траты звезды по слоям, станет видна чёткая структура, которая лишь отчасти совпадает с семейной. Выделю четыре основных блока.
1. Базовая жизнь
Это то, без чего не обходится ни один человек:
- жильё (аренда или ипотека);
- коммунальные платежи;
- продукты;
- связь;
- транспорт;
- медицина;
- одежда;
- бытовые расходы.
У звезды каждая из этих статей может быть в 5–10 раз выше, потому что выбираются более дорогие аналоги: не просто квартира, а пентхаус с консьержем, не просто продукты из супермаркета, а фермерские деликатесы с доставкой.
2. Расходы на статус
Это необязательные для выживания, но обязательные для поддержания образа траты:
- брендовая одежда;
- стилисты, визажисты, парикмахеры;
- личный водитель;
- охрана;
- аренда премиального авто;
- дорогие поездки;
- рестораны.
По сути, это «социальная униформа» знаменитости.
3. Расходы на работу
У публичных людей деловые и личные траты часто смешаны:
- команда помощников;
- продюсер, менеджер, PR;
- аренда площадок;
- съёмки;
- перелёты;
- гримёрки;
- техника;
- контент-производство.
Всё это напрямую влияет на доход, но и требует постоянных вложений.
4. Резерв и потери
То, что обычный человек часто недооценивает:
- налоги;
- юридическое сопровождение;
- простои между проектами;
- штрафы;
- расходы на безопасность;
- поддержание имиджа в период без дохода.
Именно этот слой делает реальную стоимость жизни звезды заметно выше, чем кажется по открытым данным. Я не раз сталкивался с историями, когда известный артист после пары месяцев без выступлений был вынужден экстренно продавать недвижимость, потому что резерв был слишком мал, а обязательные платежи — огромны.
Сравнение: обычная семья и звезда
Приведу бюджетную модель, основанную на реальных кейсах и открытых данных. Это не официальная статистика, а реалистичные сценарии, чтобы показать порядок сумм.
| Статья расходов | Обычная семья в России | Звезда среднего уровня | Звезда высокого уровня |
|---|---|---|---|
| Жильё и коммуналка | 30–55 тыс. ₽ | 150–300 тыс. ₽ | 500 тыс. ₽ и выше |
| Продукты | 35–55 тыс. ₽ | 80–200 тыс. ₽ | 200–500 тыс. ₽ |
| Транспорт | 10–20 тыс. ₽ | 50–200 тыс. ₽ | 300 тыс. ₽ и выше |
| Одежда и обувь | 5–15 тыс. ₽ | 100–300 тыс. ₽ | 500 тыс. ₽ и выше |
| Медицинские и уходовые расходы | 5–15 тыс. ₽ | 30–100 тыс. ₽ | 150 тыс. ₽ и выше |
| Отдых и досуг | 10–20 тыс. ₽ | 100–300 тыс. ₽ | 500 тыс. ₽ и выше |
| Помощники и персонал | 0 ₽ | 100–400 тыс. ₽ | 500 тыс. ₽ и выше |
Обратите внимание: даже у «средней» звезды расходы на персонал могут достигать 400 тыс. рублей — это почти пять бюджетов обычной семьи только на помощников. А для семьи с ипотекой в 50 тыс. рублей такая сумма — это годовой платёж за жильё.
Пример 1: обычная семья на 90–130 тысяч рублей в месяц
Среднестатистическая семья в России в 2026 году тратит около 89 тыс. рублей в месяц. Но если мы говорим о городе-миллионнике и нормальном уровне жизни без жёсткой экономии, цифры становятся выше. Реалистичный расклад:
- продукты — 35–45 тыс. ₽;
- ЖКУ, связь, интернет — 8–12 тыс. ₽;
- транспорт — 8–15 тыс. ₽;
- одежда, обувь, бытовые покупки — 8–15 тыс. ₽;
- медицина, дети, школа, кружки — 10–20 тыс. ₽;
- досуг и непредвиденные расходы — 10–20 тыс. ₽.
Итого выходит 90–130 тыс. ₽ в месяц. Это не роскошь, а базовый уровень, при котором семья может позволить себе одну-две поездки в год и не экономить на здоровье. Если же в этом бюджете есть ипотечный платёж, скажем, 40 тыс. рублей, то остальные статьи сжимаются до предела, и любое увеличение тарифов ЖКХ или цен на продукты сразу бьёт по карману.
Пример 2: звезда, которая живёт «скромно по звёздным меркам»
Даже публичный человек с хорошими доходами может жить относительно скромно — по сравнению с коллегами по цеху. Типовой бюджет такой «экономной» звезды:
- квартира или дом — 200 тыс. ₽;
- продукты и рестораны — 150 тыс. ₽;
- транспорт — 100 тыс. ₽;
- гардероб и уход — 120 тыс. ₽;
- помощник по дому и администратор — 150 тыс. ₽;
- перелёты и поездки — 150 тыс. ₽;
- здоровье, спорт, восстановление — 50 тыс. ₽.
Итого — около 920 тыс. ₽ в месяц. Это практически годовой бюджет семьи из предыдущего примера. И заметьте: здесь нет безумной роскоши, только наём минимального персонала, регулярные поездки и жизнь в хорошем жилье. Если бы такая звезда решила взять ипотеку на свой дом, ежемесячный платёж легко мог бы составить 300–400 тыс. рублей, что сразу увеличило бы расходы на жильё почти вдвое.
Пример 3: звезда с большим штатом и высоким уровнем жизни
Когда у человека есть охрана, личный водитель, несколько помощников, дорогая аренда, регулярные перелёты и имиджевые траты, бюджет легко уходит далеко за 2–3 млн рублей в месяц. Типовой состав:
- жильё — 500 тыс. ₽;
- персонал — 500–900 тыс. ₽;
- транспорт и логистика — 300–700 тыс. ₽;
- питание — 200–400 тыс. ₽;
- одежда, beauty, стилисты — 300–800 тыс. ₽;
- путешествия и события — 300–1 000 тыс. ₽;
- резерв, налоги, юридические услуги — 200–500 тыс. ₽.
Итого — 2,3–4,8 млн ₽ в месяц. На фоне бюджета обычной семьи это кажется фантастикой, но внутри звёздной экономики такая сумма часто воспринимается как рабочая норма. Важно понимать, что значительная часть этих трат — обязательные: команда, аренда, налоги. Сократить их без потери дохода практически невозможно.
Главная разница не в еде, а в структуре расходов
Обыватель часто думает, что звёздный бюджет съедают машины и шопинг. На деле основную массу расходов создают невидимые на первый взгляд статьи:
- постоянный персонал;
- аренда, а не покупка недвижимости;
- частые перелёты;
- питание вне дома;
- платные сервисы и подписки;
- поддержание имиджа;
- расходы на команду;
- простои без дохода, которые покрываются из резерва.
У обычной семьи тоже есть «тихие» траты — те же подписки, такси, доставки, — но у звезды их больше, они дороже и почти всегда обязательны для поддержания уровня жизни и работы. Как аналитик, я часто сравниваю это с кредитной нагрузкой: если у семьи ипотека «съедает» 30–40% дохода, то у звезды «обязательные» расходы на поддержание статуса могут забирать 60–70% поступлений, оставляя минимум свободы.
Что объединяет звезду и обычную семью
Несмотря на колоссальную разницу в суммах, логика бюджета одинакова. И звезда, и семья сталкиваются с одними и теми же правилами:
- фиксированные расходы тяжело сокращать;
- переменные расходы легко расползаются;
- рост дохода почти всегда ведёт к росту привычек;
- без резерва любой сбой превращается в проблему;
- кредитная нагрузка и обязательства режут свободу выбора.
Это особенно важно для семей, которые живут с ипотекой. Если значительная часть дохода уходит на жильё, то любое увеличение обязательных расходов быстро сужает пространство для манёвра. Представьте семью с доходом 130 тыс. рублей и ипотечным платежом 45 тыс. — после вычета обязательных расходов на еду и транспорт свободных денег остаётся около 30–40 тыс. Если бы они попытались добавить хотя бы одну «звёздную» статью, например личного помощника за 100 тыс., бюджет мгновенно рухнул бы. Это наглядно показывает, что разница — не в роскоши, а в масштабе обязательных трат, которые у звезды становятся нормой. Поэтому сравнение с «дорогой жизнью звезды» полезно ещё и как напоминание: финансовая устойчивость начинается не с большого дохода, а с контроля обязательных платежей. Для семьи с ипотекой это означает, что снижение ежемесячного платежа на 5–10 тыс. рублей через рефинансирование может дать больше свободы, чем рост дохода на 20 тыс., потому что высвобождаются «живые» деньги, которые раньше уходили банку.
Как применить этот разбор к своему бюджету
Шаг 1. Разделите расходы на 3 группы
Обязательные: жильё, еда, транспорт, связь, кредиты. Полезные: медицина, обучение, одежда, бытовые покупки. Эмоциональные: кафе, развлечения, подписки, импульсные траты. Если ипотечный платёж занимает более 35% дохода, уже стоит задуматься о рефинансировании — это самый быстрый способ снизить давление.
Шаг 2. Посчитайте долю жилья
Если ипотека или аренда съедает слишком много, бюджет становится хрупким. Для семьи это один из главных индикаторов финансовой нагрузки. Я обычно рекомендую, чтобы совокупные расходы на жильё (включая коммунальные) не превышали 40% чистого дохода. Всё, что выше, — сигнал к пересмотру либо ставки, либо срока кредита.
Шаг 3. Найдите «невидимые» расходы
Проверьте: такси вместо транспорта; доставки; подписки; кафе на каждый день; покупки на маркетплейсах; мелкие регулярные траты. Часто именно они создают иллюзию «денег нет», хотя доход вроде бы хороший. Учёт таких трат — первый шаг к тому, чтобы найти ресурсы для досрочного погашения ипотеки или увеличения резерва.
Шаг 4. Сравните свои траты с эталоном
Если ваша семья тратит 150 тыс. ₽, это ещё не значит, что бюджет плохой. Важно понять, на что уходят деньги и есть ли запас. Проведите аудит за 2–3 месяца, чтобы увидеть реальную картину.
Шаг 5. Смотрите не только на доход, но и на устойчивость
Доход может быть высоким, но если он нерегулярный, а расходы фиксированные, риск всё равно остаётся высоким. Для семьи с ипотекой это критично: потеря работы при платеже в 50 тыс. рублей создаст дыру в 600 тыс. в год. Поэтому важно иметь резерв минимум на 3–6 месяцев обязательных расходов.
Типовые ошибки при оценке бюджета
За годы консультирования я выделил несколько типовых ошибок, которые допускают и обычные семьи, и даже звёзды:
- путать разовые траты с ежемесячными;
- считать только видимые расходы и забывать про налоги, страховки, ремонт, отпуск;
- оценивать «дорогую жизнь» по картинке в соцсетях;
- игнорировать сезонность расходов;
- не делать резерв на непредвиденные траты;
- сравнивать свой семейный бюджет с чужим без учёта состава семьи и города.
Отдельно подчеркну: многие заёмщики не учитывают в бюджете ежегодную страховку ипотеки, которая может составлять 10–20 тыс. рублей, и потом удивляются, почему «не хватает». Это классический пример скрытого обязательства.
Чек-лист: как быстро понять, дорогая ли у вас жизнь
Вот простой чек-лист, который я использую при первичной диагностике бюджета. Если совпадает 3 пункта и больше, бюджет требует пересмотра:
- жильё занимает слишком большую долю дохода;
- после обязательных платежей почти ничего не остаётся;
- продукты и доставка растут быстрее, чем доход;
- развлечения и импульсные покупки не контролируются;
- накопления появляются только случайно;
- любая непредвиденная трата ломает бюджет.
Если к этому добавить, что ипотечный платёж забирает больше 40% и нет резерва, то финансовая ситуация уже не просто «дорогая», а опасная. В таких случаях рефинансирование может стать спасательным кругом, снижая платёж и давая передышку.
Вывод
Жизнь звезды может стоить от нескольких сотен тысяч до нескольких миллионов рублей в месяц, но базовая логика расходов у неё та же, что и у обычной семьи: жильё, еда, транспорт, медицина, сервис и резерв. Разница в том, что у знаменитостей каждая из этих статей дороже, а к бытовым расходам добавляются персонал, логистика, имидж и защита от финансовых провалов. Для обычной семьи такой разбор полезен не ради сравнения статусов, а как способ трезво посмотреть на свой бюджет и понять, где деньги уходят незаметно. Я часто советую клиентам перед рефинансированием ипотеки провести подобный аудит: найти скрытые резервы, сократить эмоциональные траты, а затем использовать освободившиеся средства для досрочного погашения или создания подушки безопасности. Это позволяет не просто снизить ставку, а изменить финансовое поведение и выйти на устойчивую траекторию.
FAQ
Сколько в среднем тратит обычная семья в России?
Средняя семья в России в 2026 году тратит около 89 тыс. рублей в месяц, при этом большая часть уходит на продукты и товары первой необходимости. Однако в крупных городах комфортный бюджет чаще составляет 120–160 тыс. рублей.
Сколько нужно денег для комфортной жизни в России?
В зависимости от города и состава семьи оценки сильно различаются. Для комфортной жизни в городе-миллионнике с детьми называют диапазон от 120 до 160 тыс. рублей в месяц и выше. Если добавить ипотеку, то сумма легко доходит до 200 тыс.
Почему жизнь звезды так дороже?
Потому что к обычным бытовым расходам добавляются персонал, транспорт, безопасность, имиджевые траты, перелёты, команда и резерв на нестабильный доход. Эти обязательные статьи могут превышать базовые в десятки раз.
Можно ли прожить без заметных лишних расходов и у звезды?
Да, но только если образ жизни не требует большого штата, частых поездок и постоянного поддержания статуса. В реальности такое встречается редко, потому что доход часто привязан к публичности, а публичность требует расходов.
Как использовать такие сравнения в личных финансах?
Сравнивать не «кто богаче», а структуру расходов: сколько уходит на обязательные платежи, сколько — на привычки, и где можно сократить нагрузку без потери качества жизни. Например, если семья с ипотекой обнаружит, что тратит на такси и доставку 15 тыс. рублей в месяц, перенаправление этих денег на досрочное погашение может сократить срок кредита на несколько лет. Это и есть практическая польза от анализа.