Рефинансирование ипотеки без догадок

Считаем выгоду перекредитования на реальных сценариях, сравниваем требования банков и показываем, из каких расходов складывается переход на новую программу.

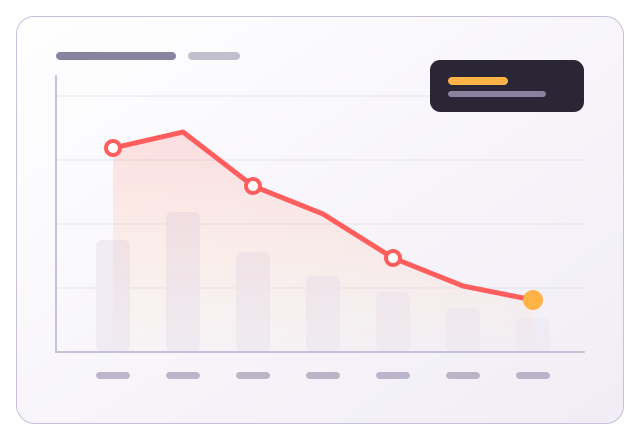
Схематичный график снижения ежемесячного платежа после рефинансирования ипотеки

Проект в цифрах

40+ разборов банковских программ и требований к заёмщику
7 шагов процедуры — от расчёта выгоды до снятия обременения
12 документов в базовом пакете, который проверяют почти везде
3 сценария расчёта: срок, платёж и смешанный вариант

Свежие материалы

Как подготовить личные финансы к покупке новостройки

•Кейсы и расчёты

Вечером семейный бюджет может выглядеть убедительно: доходы занесены в таблицу, обязательные платежи вычтены, накопления прибавляются каждый месяц. Затем к расчётам добавляется поиск по формулировке новостройки Москва, и привычную таблицу приходится сопоставлять с ценой квартиры, сроком строительства и будущими расходами на переезд. Здесь действует тот же принцип, что при выборе кредита или создании резерва: считать нужно […]
Читать разбор

Реальные кейсы снижения ипотечного платежа: сколько удалось сэкономить после рефинансирования

•Кейсы и расчёты

Когда я слышу фразу «у них ставка ниже, пойду туда», сразу понимаю: человек не считал. За десять с лишним лет работы с ипотекой я видел сотни случаев, когда разница в 2–3% превращалась в пустые хлопоты, а рефинансирование с небольшой скидкой по проценту давало огромный эффект. Всё зависит от трёх цифр: остатка, срока и реальной стоимости […]

Читать разбор

Скрытые расходы при рефинансировании: страховка, оценка, госпошлины и потеря вычета

•База знаний

Рефинансирование ипотеки обычно воспринимается как лёгкий способ срезать ставку и уменьшить ежемесячный платёж. Но реальная выгода никогда не равна разнице в процентах «на бумаге». Она складывается только после полного подсчёта всех сопутствующих затрат: новой страховки, оценки квартиры, регистрационных платежей и возможной потери части налогового вычета.

Если не углубиться в эти детали до подачи заявки, можно […]

Читать разбор

Сравнение условий рефинансирования в крупнейших банках России: на что смотреть в первую очередь

•Сравнение банков

Рефинансирование ипотеки имеет смысл не тогда, когда в рекламе просто «ставка ниже», а когда после всех комиссий, страховок и переоформления залога вы реально уменьшаете платёж или переплату. В крупнейших банках условия заметно различаются: где-то сильнее выглядит ставка, где-то — срок, где-то — требования к заёмщику, а где-то — допрасходы съедают всю выгоду.

За годы […]

Читать разбор

Все разборы

Что важно проверить до заявки

Быстрая прикидка выгоды

Перед сбором документов имеет смысл посчитать остаток долга, оставшийся срок и сумму, которую вы уже отдали банку. Если основная часть переплаты приходится на первые годы, выигрыш от перехода будет заметно меньше, чем кажется по рекламному сравнению условий.

Полная стоимость перехода

Расходы на оценку залога, новое страхование, госпошлины и справки могут съесть часть экономии. Считайте не только новый ежемесячный платёж, но и совокупные затраты на оформление — только после этого сравнение двух программ становится честным.

Документы и обременение

Смена кредитора — это перерегистрация залога и период, когда ставка временно выше. Заранее уточните порядок снятия обременения и сроки, в которые новый банк ждёт подтверждающие бумаги: именно на этом этапе чаще всего теряется время.

Частые вопросы