Вечером семейный бюджет может выглядеть убедительно: доходы занесены в таблицу, обязательные платежи вычтены, накопления прибавляются каждый месяц. Затем к расчётам добавляется поиск по формулировке новостройки Москва, и привычную таблицу приходится сопоставлять с ценой квартиры, сроком строительства и будущими расходами на переезд. Здесь действует тот же принцип, что при выборе кредита или создании резерва: считать нужно не рекламную цифру, а всю нагрузку на деньги семьи. Разобраться предстоит не только с первоначальным взносом, но и с устойчивостью дохода, условиями договора, отделкой и запасом на период после получения ключей.
Сначала проверяют бюджет, а не доступный лимит кредита
Покупателю подходит не та квартира, на которую банк готов выдать максимальную сумму, а та, после покупки которой остаются деньги на обычную жизнь и непредвиденные расходы. Одобрение банка учитывает доход, действующие обязательства и другие сведения, используемые в кредитной оценке, но не отражает полностью семейные траты на лечение, помощь родственникам, поездки, обучение ребёнка или содержание автомобиля.
Расчёт начинается с выписок по счетам за несколько месяцев. В них обнаруживается то, что легко забывается: небольшие переводы, подписки, доставка еды в загруженные недели, покупки для дома. Один месяц может оказаться нетипичным, поэтому расходы лучше смотреть на более длинном отрезке и отдельно отмечать редкие крупные платежи. Страховой взнос раз в год остаётся расходом, даже если в текущем месяце его нет.
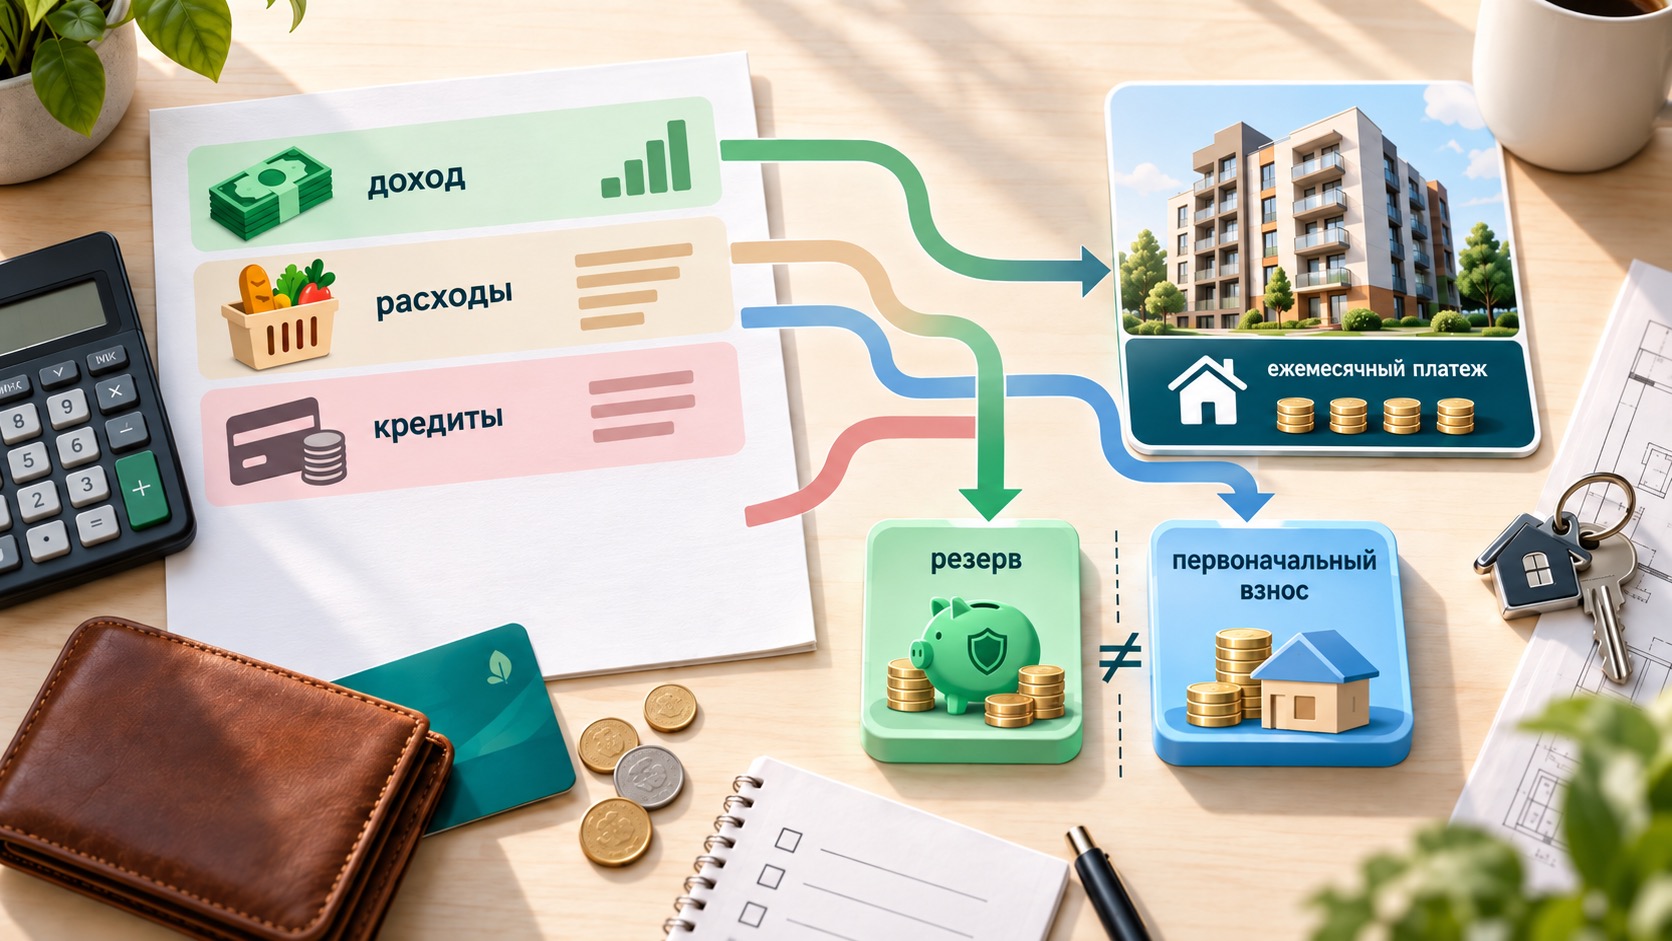
Затем доход делят на устойчивую и переменную части. К первой относят сумму, которая регулярно поступает без премий, сверхурочной работы и разовых заказов. Переменный заработок можно направлять на досрочное погашение или накопления, но заранее включать его в обязательный ежемесячный платёж рискованно. Несколько месяцев без премии способны заметно изменить семейный бюджет.
Черновой расчёт покупателя включает
- стабильный ежемесячный доход после обязательных удержаний;
- обычные расходы семьи по банковским выпискам;
- ежегодные и сезонные платежи, пересчитанные на месяц;
- действующие кредиты, рассрочки и обязательства по картам;
- предполагаемый платёж за квартиру и страхование, если оно связано с условиями кредита;
- сумму, которая останется для накоплений после сделки.
Последняя строка часто говорит о доступности покупки больше, чем решение банка. Если после всех платежей семья перестаёт пополнять резерв, поломка техники, болезнь или задержка выплаты могут привести к новому долгу. Тогда долгосрочная ипотека начинает соседствовать с кредитной картой или потребительским займом, что увеличивает общую нагрузку.
Накопления на первоначальный взнос нельзя объединять с резервом в одну сумму. Деньги для сделки будут перечислены в рамках расчётов за квартиру. Резерв остаётся у семьи и нужен на случай временного снижения дохода или крупного незапланированного расхода. В банковском приложении обе суммы выглядят одинаково, но назначение у них разное.
Мало кто заранее точно знает расходы после переезда. Поэтому полезно провести пробный период: несколько месяцев переводить на отдельный счёт разницу между нынешними жилищными расходами и предполагаемой будущей нагрузкой. Если при этом не появляются новые долги и не приходится возвращать деньги со счёта к середине месяца, расчёт ближе к реальным возможностям семьи.
Кредит оценивают по полной стоимости и неблагоприятному сценарию
Рекламная ставка не описывает кредит целиком. Покупателю нужны размер платежа, срок, полная стоимость кредита, условия страхования и последствия отказа от дополнительных услуг. По 353-ФЗ полная стоимость кредита определяется и в процентах годовых, и в денежном выражении, а в расчёт входят платежи, которые закон относит к полной стоимости кредита. Поэтому сравнивать предложения только по ставке недостаточно.
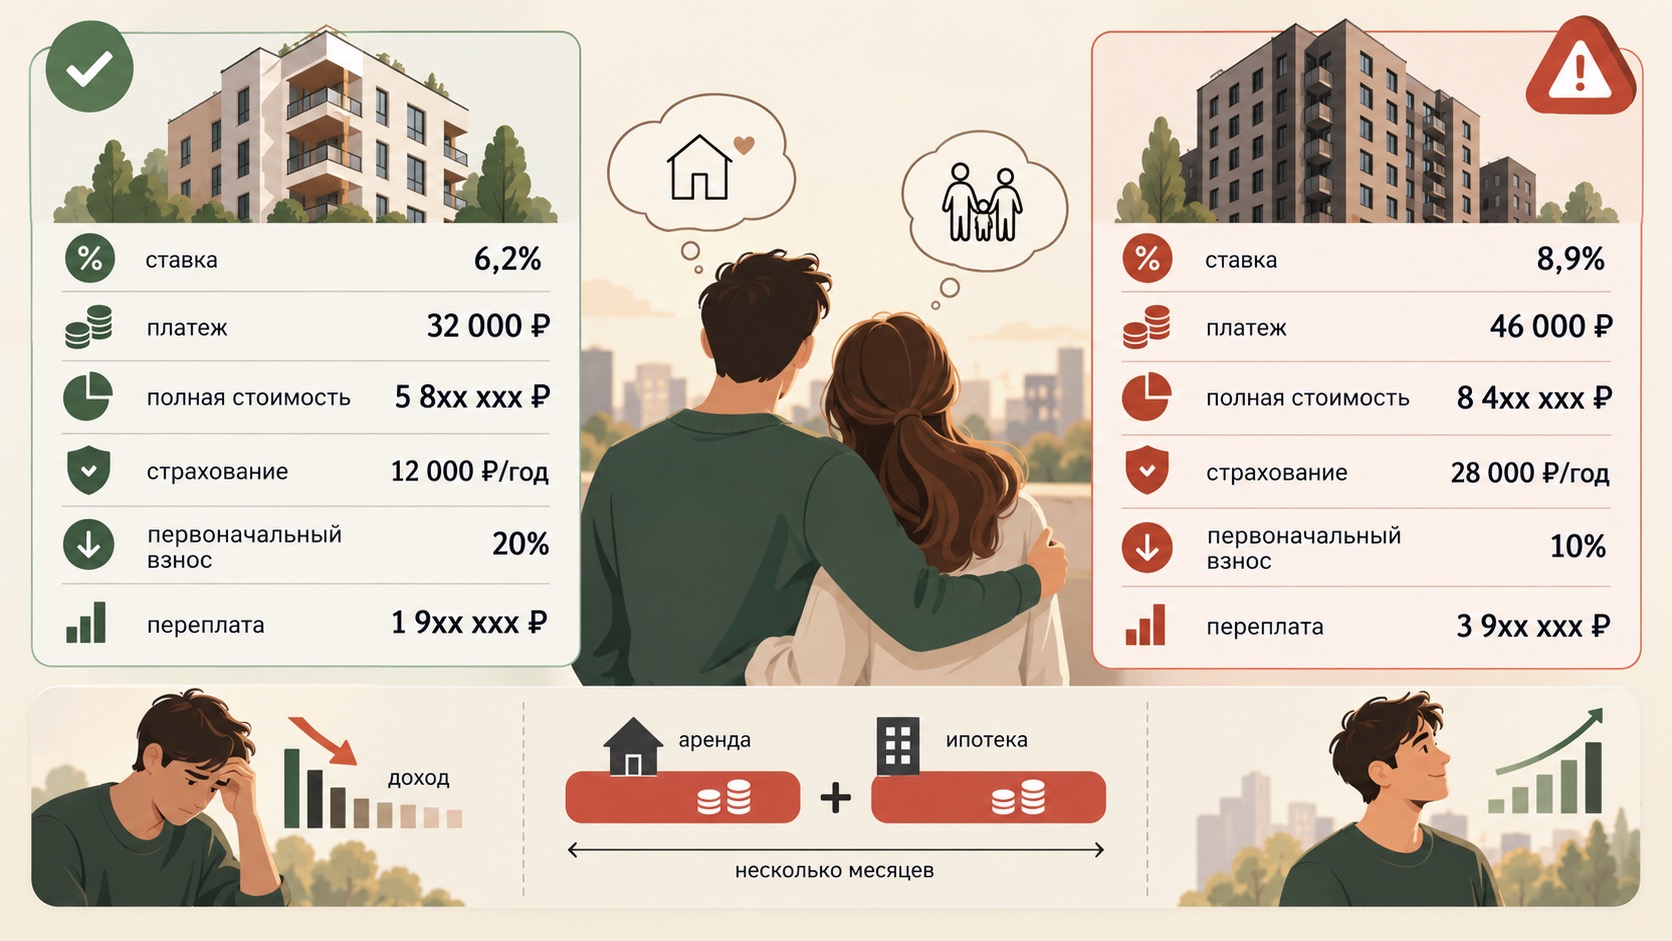
Банковское предложение стоит читать в той последовательности, в которой возникают расходы. Сначала учитывают первоначальный взнос, затем регулярные платежи, страхование и иные затраты, если они предусмотрены условиями сделки. Если льготное условие действует ограниченный срок, расчёт продолжают и после его окончания. Низкий платёж в первые месяцы сам по себе не показывает нагрузку на всём сроке.
Цена квартиры по разным способам финансирования тоже может отличаться. Поэтому скидку при полной оплате и стоимость при покупке с кредитом сравнивают вместе с суммой займа и будущими процентами. Иначе низкая ставка способна выглядеть выгоднее только потому, что в расчёте не учтена более высокая цена самого объекта.
По данным Банка России, в июле 2026 года средневзвешенная ставка по ипотечным жилищным кредитам составила 10,5% годовых, по рыночным программам — 17,8%, а по кредитам по ДДУ — 7,4%. Разница показывает, почему среднюю или рекламную ставку нельзя переносить на конкретную семью без проверки программы, первоначального взноса и полной стоимости кредита.
Для каждого кредитного предложения полезно записать
|
Параметр |
Что проверяет покупатель |
Почему это влияет на бюджет |
|
Цена квартиры |
Меняется ли она из-за способа оплаты |
Более высокая цена увеличивает сумму финансирования |
|
Первоначальный взнос |
Какая сумма потребуется при оформлении сделки |
После платежа желательно сохранить резерв |
|
Полная стоимость кредита |
Какие предусмотренные законом платежи вошли в расчёт |
Она полнее рекламной ставки показывает стоимость займа |
|
Страхование |
Как меняются условия кредита при отказе от полиса |
Расход может повторяться в течение срока кредитования |
|
Досрочное погашение |
Как подаётся заявление и что меняется после платежа |
Сокращение срока и уменьшение платежа дают разный результат |
|
Период до переезда |
Сохраняются ли аренда и другие жилищные расходы |
Некоторое время семья может оплачивать два жилья |
Неблагоприятный вариант расчёта не обязан предполагать катастрофу. Достаточно проверить, выдержит ли бюджет временное снижение дохода, увеличение обычных расходов или более поздний переезд. Иногда проблема видна уже при простой проверке: один взрослый на несколько месяцев теряет переменную часть заработка, а семье всё равно нужно оплачивать аренду и кредит.
Досрочные платежи лучше сопоставлять с размером резерва. Если отправить банку все свободные деньги, сумма долга уменьшится, но при внезапном расходе уже погашенную часть кредита нельзя просто вернуть на счёт. Семье может понадобиться новый заём на менее выгодных условиях.
Выбор между сокращением срока и уменьшением ежемесячного платежа зависит от цели. При прочих равных сохранение более высокого платежа обычно быстрее уменьшает остаток долга и будущие проценты. Уменьшение обязательного платежа снижает нагрузку на месяц. Для семьи с переменным доходом это может быть важнее минимальной переплаты.
Что проверять в квартире и документах до оплаты
До внесения денег покупатель проверяет не только планировку и вид из окна, но и правовую схему сделки, характеристики объекта, сроки и порядок расчётов. Изображение дома показывает предполагаемый вид проекта. Обязанности сторон определяются договором и другими документами, поэтому именно их содержание важно при споре.
В документах должны быть однозначно определены объект, его характеристики, цена и порядок её изменения. Отдельно изучают срок передачи квартиры: он отличается от даты завершения строительных работ или ввода дома. Для семейного бюджета это существенно, поскольку аренда и другие расходы могут сохраняться до фактической передачи помещения. ДДУ должен содержать конкретный объект, срок передачи, цену, сроки и порядок её уплаты и другие установленные законом условия.
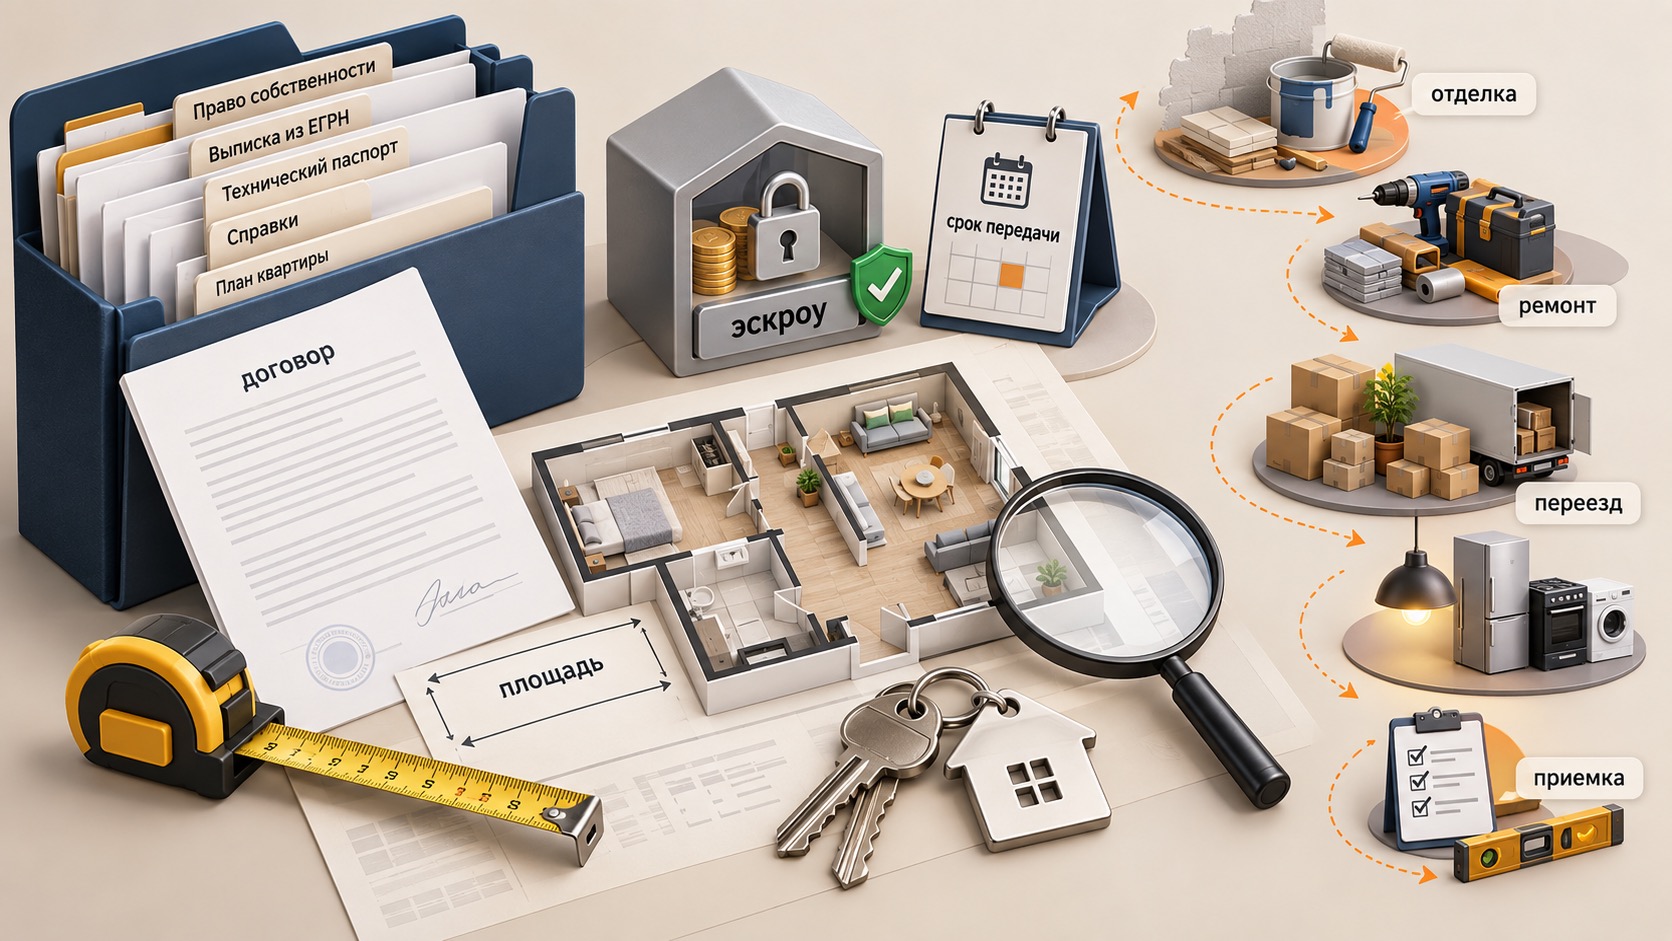
Если сделка оформляется по договору участия в долевом строительстве с использованием эскроу, деньги размещаются на специальном счёте в уполномоченном банке и блокируются для расчётов по ДДУ. Перечисление средств застройщику происходит в порядке, установленном законом. Наличие такого счёта регулирует расчёты, но не отменяет проверку договора, характеристик проекта и собственных финансовых возможностей.
По данным Банка России, на 1 июля 2026 года действовало более 1 млн счетов эскроу, на которых участники долевого строительства разместили 7,5 трлн рублей. Это показывает масштаб применения механизма. Для покупателя вывод практический: наличие эскроу не следует воспринимать как подтверждение качества квартиры или точности срока передачи — эти вопросы проверяются отдельно.
В отделе продаж макет уже показывает благоустроенный двор, деревья и скамейки, хотя реальная территория в день заселения может выглядеть иначе. Покупателю нужно отделить закреплённые характеристики проекта от изображения. Если площадка, входная группа или благоустройство влияют на выбор, их описание ищут в проектных и договорных материалах.
Перед бронированием квартиры сверяют
- кто принимает платёж и на каком основании действует эта сторона;
- как объект обозначен в договоре и приложениях;
- какая площадь указана для расчётов;
- предусмотрено ли договором изменение цены при расхождении площади;
- какой срок передачи установлен для квартиры;
- какая отделка включена и где описаны материалы;
- в каких случаях и порядке возвращается платёж за бронирование;
- как фиксируются недостатки и предъявляются требования по качеству.
Условия бронирования требуют отдельного чтения. Само слово «бронь» не определяет порядок возврата денег и срок фиксации цены. Эти положения зависят от конкретного соглашения. Если сотрудник сообщает дополнительные условия устно, существенные для покупателя положения лучше найти в письменном документе до оплаты.
Площадь квартиры проверяют особенно внимательно. Если договор предусматривает изменение цены из-за расхождения проектной и фактической площади, в нём должны быть понятны соответствующие случаи и условия. По 214-ФЗ цена после заключения договора может изменяться по соглашению сторон, когда такая возможность, случаи и условия предусмотрены самим договором. Поэтому доплату за каждый дополнительный метр нельзя считать автоматическим правилом для любой новостройки.
Не все покупатели сразу различают отделку, подготовку под дальнейшие работы и помещение без отделки. Ровная стена на изображении ещё не означает готовую поверхность под окраску. Перечень работ должен позволять понять, установлены ли двери и сантехника, какие электрические элементы предусмотрены и чем покрыт пол. Без такого перечня оценить будущие расходы значительно труднее.
Какие расходы возникают помимо цены квартиры
Полный бюджет покупки складывается из цены объекта, расходов на финансирование и денег, которые понадобятся до заселения. У квартиры без отделки этот список обычно длиннее. Но и помещение с готовой отделкой может потребовать затрат на освещение, карнизы, хранение, бытовую технику и дополнительные работы, не входящие в договор.
Расходы полезно разделить по времени. На этапе сделки возникают первоначальный взнос и предусмотренные выбранной схемой услуги. Между оформлением покупки и получением квартиры могут одновременно сохраняться ипотечные платежи, аренда и накопление на обстановку. После передачи появляются ремонт, переезд, коммунальные расходы и другие платежи, связанные с использованием жилья.
По данным Мосстата, в январе–мае 2026 года организации-застройщики ввели в Москве 41,7 тыс. новых квартир общей площадью 2,073 млн кв. м. Большой объём предложения означает широкий выбор объектов, но не одинаковые условия покупки. Поэтому сравнивать квартиры только по цене квадратного метра недостаточно: срок передачи, отделка и объём расходов до переезда способны заметно изменить итоговый бюджет.
Финансовый план снова возвращает покупателя к деталям объекта. Чем дальше дом от фактической готовности, тем дольше семья может оставаться в прежнем жилье. Чем меньше работ включено в договор, тем больше денег понадобится после передачи квартиры. Низкая цена квадратного метра не компенсирует автоматически длительный период одновременных расходов.
Смету ремонта лучше составлять по помещениям и видам работ. Черновые материалы, чистовая отделка, работа мастеров, доставка и вывоз строительных отходов оплачиваются в разное время. Ограничения по использованию лифта или времени шумных работ способны повлиять и на расходы, и на срок ремонта.
В пустой комнате размеры стоит проверить до заказа кухни и встроенной мебели. План и фактическое помещение могут требовать дополнительного обмера после завершения основных работ. Ошибка даже в несколько сантиметров иногда означает переделку уже изготовленной конструкции.
Часть расходов можно перенести. Декоративный свет или дополнительную мебель семья может купить позднее. Электрика, сантехника и поверхности, которые затем окажутся за встроенной мебелью, обычно удобнее завершить раньше. Разделение работ на обязательные и переносимые помогает удерживать смету в пределах установленной суммы.
Мебель и техника нередко приобретаются в рассрочку уже после начала ипотечных платежей. Один небольшой платёж не выглядит тяжёлым, но несколько обязательств складываются. Поэтому будущие покупки лучше учитывать ещё при расчёте свободной суммы после ежемесячного ипотечного платежа.
Есть и менее заметные статьи расходов. Переезд требует упаковки, транспорта и иногда временного хранения вещей. До установки кухни часть семей чаще тратит больше на готовую еду. Если ремонт или передача квартиры затягиваются, может сохраняться аренда прежнего жилья. Такие расходы лучше учитывать заранее, а не добавлять в расчёт после их появления.
Приёмка квартиры нужна не ради формального обхода комнат. Покупатель сопоставляет состояние помещения с договором, проверяет предусмотренную комплектацию, окна, двери, поверхности и доступные инженерные элементы. Недостатки фиксируют конкретно, с указанием помещения и места.
В 2026 году действуют специальные особенности передачи объектов долевого строительства. При существенных нарушениях требований к качеству либо разногласиях между дольщиком и застройщиком по перечню недостатков предусмотрено составление акта осмотра с участием специалиста. Поэтому спорный серьёзный дефект лучше фиксировать по установленной процедуре, а не ограничиваться устным объяснением на месте.
Не каждый недостаток виден сразу. Продувание можно заметить у оконной створки, царапину — при боковом освещении, неровность поверхности — при проверке подходящим инструментом. Если покупателю не хватает опыта или оборудования, он может привлечь специалиста, учитывая стоимость такой услуги в расходах на покупку.
Почему после сделки важно сохранить резерв
Покупка остаётся финансово посильной, если после неё у семьи есть деньги не только на обязательные платежи, но и на обычные расходы. Желание направить в первоначальный взнос большую часть накоплений понятно: больший взнос при прочих равных уменьшает сумму кредита. Однако расходы на новое жильё не заканчиваются в день оформления сделки.
Размер резерва выбирают с учётом устойчивости доходов и обязательных расходов. Семья с одним источником заработка или большой переменной частью дохода сильнее зависит от временного снижения поступлений. Универсального количества месяцев для всех нет: полезнее посчитать, сколько времени семья сможет покрывать обязательные расходы без нового займа.
Деньги на первоначальный взнос и ближайшие расходы не стоит рассчитывать как сумму, которая обязательно сохранит стоимость в инструментах с заметными ценовыми колебаниями. Чем ближе дата платежа, тем важнее доступность нужной суммы в установленный день. Средства с более долгим сроком можно распределять иначе, но не следует считать их гарантированной оплатой ремонта, если для продажи актива придётся ждать подходящей цены.
После выдачи кредита финансовый план не убирают в дальнюю папку. Раз в несколько месяцев полезно сверять фактический платёж, остаток долга, размер резерва и предстоящие крупные траты. Иногда такая проверка показывает, что досрочный платёж лучше отложить, а иногда — что запас уже достаточен и часть свободных денег можно направить на уменьшение долга.
Поиск квартиры начинается с планировки, этажа и света в окнах, но устойчивость покупки проверяется семейным бюджетом спустя месяцы. Если ипотечный платёж не вытесняет лечение, отдых и обычные расходы, новое жильё легче вписывается в финансовые возможности семьи. До выбора конкретного объекта остаётся обновить расчёт доходов, отделить резерв от первоначального взноса и ещё раз прочитать условия договора.